この記事はアフィリエイト広告(PR)を含みます
こんにちは!とも(@tomo_ITBizBlog)です!
フリーランスエンジニアとして働いていると、年金や税金のことは気になりつつも、後回しにしがちですよね。
厚生年金もなく、年末調整もない。確定申告は自分でやらなければならず、老後の備えも自分で設計しなければいけません。
この記事では、筆者自身が実際に利用した経験をもとに、フリーランスエンジニアが抱えやすい年金や税金の不安と、それを無料FP相談でどこまで解消できるかについて解説していきます。
本記事はこんな悩みを解決!
- 国民年金だけで老後が不安、保険の見直しもしたい
- 確定申告と節税の違いが分からない
- 働けなくなったときの備えをどう設計すればいいか分からない
- 無料FP相談で何ができるのか、利用前に知りたい
この記事で分かること
- 年金の不安をどう設計すればいいか
- 働けなくなったときの備えの考え方
- 確定申告・節税でFPに聞けることと聞けないこと
- 無料FP相談「お金のみらいマップ」の仕組み
- 実際に相談した体験談への案内
【フリーランスエンジニアのお金の不安は会社員と種類が違う】
フリーランスエンジニアのお金の不安は、会社員時代のものとは種類が違います。
会社員なら年金は給与から天引きされ、保険や税金の手続きは会社が用意してくれます。
一方、フリーランスはそうした仕組みが自分に回ってきます。老後の備えも、税金も、保険の見直しも、すべて自己責任です。
慣れない制度がそのまま「分からない」と「不安」に直結しやすいのが、フリーランスのお金の特徴です。
とくに、次のような不安を抱える方が多いのではないでしょうか。
- 厚生年金がないので、国民年金だけでは老後が心配
- 国民健康保険料の負担が重い
- 確定申告の仕組みが分からず、損をしていないか不安
- 働けなくなったときの収入減にどう備えればいいか分からない
- 保険や資産形成の情報が多すぎて、優先順位が分からない
【国民年金・国保のままでいい?老後の備えとして聞けること】
フリーランスになると、老後の備えは国民年金が中心です。
年金を受け取れる時期や月額は仕組みで決まっていますが、それだけだと老後の生活費が不足する場合があります。
制度や選択肢の組み合わせは人それぞれ違うため、自分の収入と支出に合わせた設計が重要です。
老後の備えについて、FPに相談すると次のような点を整理できます。
- 国民年金の仕組みと将来の見込み額
- 制度を使った上乗せの考え方
- iDeCoやつみたてNISAなどの積立の考え方
- 老後の生活費と貯蓄のバランス
【働けなくなったときの備え、保険の考え方】
フリーランスは、働けない期間の収入がゼロになりやすい働き方です。
入院やケガで働けない月が続くと、収入が途切れる一方で、固定費や生活費の支出は続きます。
備えとして、資産形成に加えて保険で備える考え方があります。
- 働けなくなったときの収入の補完
- 病気やケガの医療費への備え
- 貯蓄と保険のバランス設計
ただし、保険はすべてをカバーする万能な仕組みではありません。保障の内容と自分の生活費のバランスを確認し、過不足を整理しておくことが大切です。
この記事では細かい商品説明までは行いませんが、こうしたバランスの考え方はFP相談で数字をもとに整理できます。
【確定申告と節税、FPに聞ける範囲と聞けない範囲】
確定申告にまつわる税金の悩みは、フリーランス共通の課題です。
「節税に有効な経費は何か」「ふるさと納税や確定申告で損はないか」など、不安があっても相談先が分からず、手つかずになりがちなテーマです。
ここで注意したいのは、FPと税理士の役割の違いです。
- FPは節税の考え方や制度の活用について相談できる
- 確定申告の代行や個別の税額計算は、税理士の領域になる(FPは代行できない)
つまり、制度の選び方と節税の方向性はFPに相談できます。
なお、最終的に申告や税額の計算が必要な場合は、税理士に依頼する、あるいは確定申告ソフトを活用する、といった手段があります。
【無料FP相談の仕組みと、お金のみらいマップでできること】
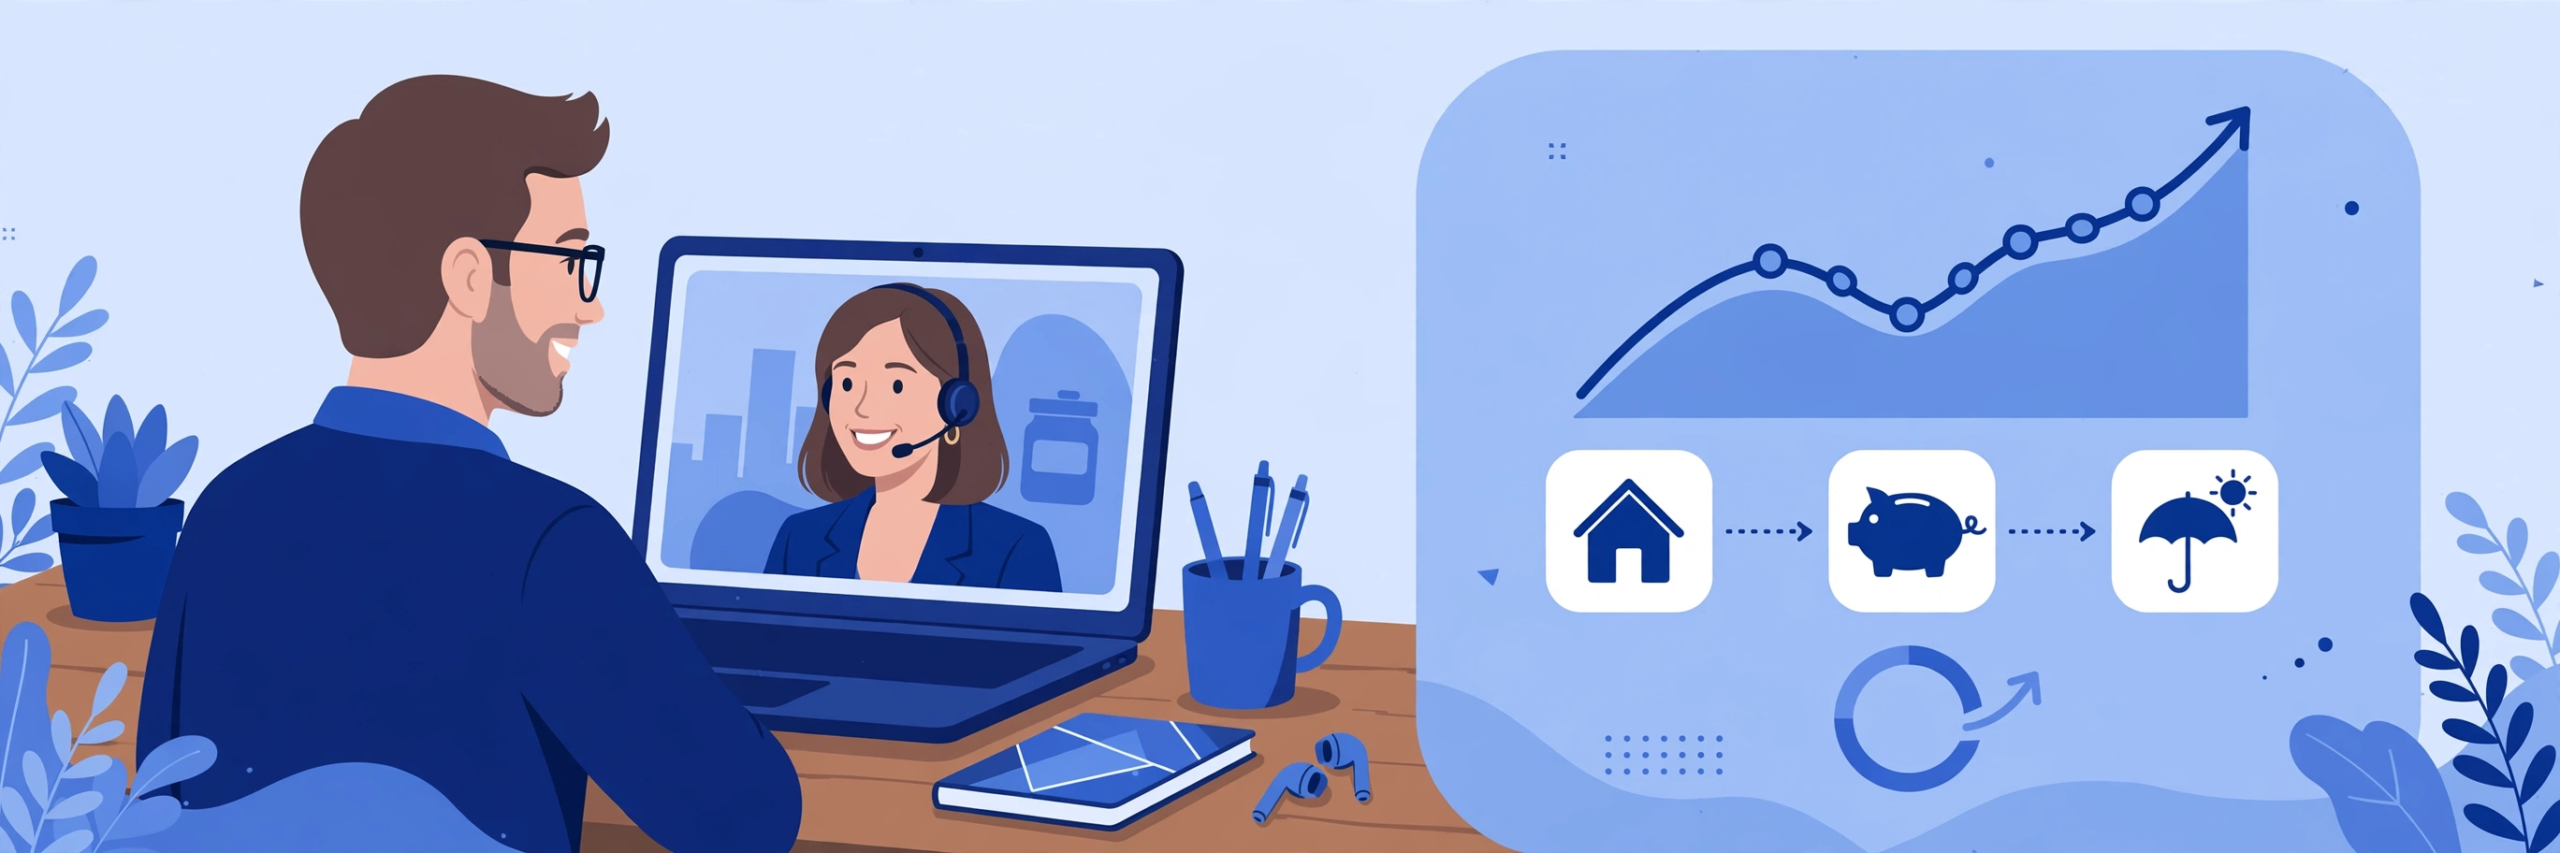
年金や働けなくなったときの備え、税金の方向性。
こうした「守りの部分」は、FP相談で一度まとめて整理するのが効率的です。
「お金のみらいマップ」は、FPに無料で相談できるオンライン完結のサービスです。
日本最大級のFP紹介サービスをうたう予約サービスで、株式会社SOLOが運営しています。
お金の悩みに対し、複数社のFPから提案を受けることができます。
無料相談の流れは、次のとおりです。
- 公式サイトから相談を申し込む
- 自分の状況に合ったFPとマッチングされる
- オンラインで相談(相談はビデオ通話で実施)
- お金の悩みについて、現状と理想をもとにFPがプランを立ててくれる
- 家計の改善策や保険・貯蓄のアドバイスを受けられる
また、公式サイト経由で申し込むと、特典のギフト券も受け取れます。適用条件は公式サイトで必ず確認してください。
運営会社は、予約サービスを運営しているため、相談の成約が目的ではありません。
ご質問や相談いただくことで、相談結果をもとに、お金に対する正しい知識を身につけていただくことを目的としています。
将来の収入・支出・貯蓄をライフプランシミュレーションで見える化してもらえるので、この記事で挙げた年金・保険・節税の不安を、自分の数字に落とし込んで相談できます。
また、運営は自社の金融商品を販売していないため、特定の商品を売るためではない中立的な立場で相談に乗ってもらえる設計です。
サービスの評判や「怪しくないの?」という点が気になる方は、評判を別途調べた記事もあわせて確認してください。
相談はオンライン完結・何度でも無料です。まずは将来のお金の見える化から
【実際に相談した体験談(詳細は体験記事へ)】
筆者自身も、フリーランスとしてお金の不安を抱えたまま、実際にこのFP相談を利用しました。
相談では、年金の見込み額や保険の過不足など、この記事で書いてきた「守り」の部分をひと通り数字で確認しています。
ただ、相談当日のやり取りや、聞かれて答えに詰まったこと、正直に感じたメリット・デメリットは、1本の体験記事に詳しくまとめています。
ここで薄く書き直すより、体験記事をそのまま読んでもらう方が正直だと考えているためです。
これから相談を検討する方は、申し込む前にぜひ一度目を通してみてください。
申込前に、実際の相談の空気感をチェックできます
【向いていない人・利用前の注意点】
便利なサービスですが、誰にでも向いているわけではありません。
利用前に、次の注意点を必ず確認してください。
- 世帯年収が400万円未満の方は対象外です
- 過去にお金のみらいマップを利用したことがある方(リピーター)は対象外です
- 相談の際はカメラとマイクをオンにする必要があります(オフでの相談は不可です)
- 確定申告の代行や個別の税額計算は依頼できません(FPは税理士ではないためです)
- 保険や資産形成の提案を受けることがあります。不要だと感じたものは、その場で契約せず持ち帰って検討してください
とくに最初の3つは、申し込んでも相談に進めない条件です。
当てはまる場合は、無理に申し込まず、別の相談先を探すことをおすすめします。
逆に、条件に当てはまらず、「守りの設計を一度数字で確認したい」という方には向いているサービスです。
【まとめ】
最後に、この記事のポイントをまとめます。
- フリーランスエンジニアのお金の不安は、年金・保険・税金の「守り」が丸ごと自己責任になる点が本質
- 国民年金だけでは老後資金は不足しがちで、制度の上乗せと積立を早めに設計する必要がある
- 働けなくなったときの備えは、貯金と保険のバランスで考える
- FPに聞けるのは節税の考え方と制度活用までで、申告の代行や税額計算は税理士の領域
- 無料FP相談なら、ライフプランシミュレーションで不安を自分の数字に落とし込める
収入を増やす「攻め」と、お金の守りを整える「守り」は、フリーランスの両輪です。
攻めの準備ができている方こそ、一度、守りの点検をしてみてください。
オンラインで完結する無料相談です。自分の数字で老後と備えを確認できます